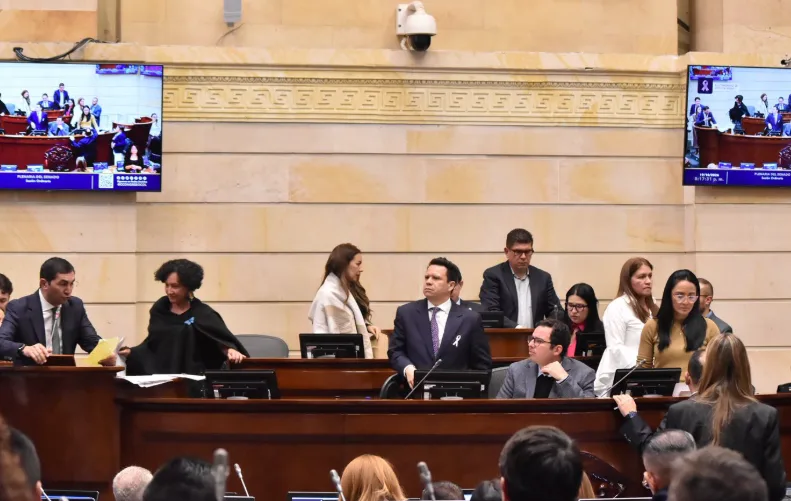
El trámite legislativo para definir la hoja de ruta financiera del Estado colombiano ha concluido su etapa decisiva en el parlamento. El Congreso de la República aprobó el proyecto de ley correspondiente al Presupuesto General de la Nación (PGN) para el periodo fiscal del año 2027, estableciendo un monto total de 634,95 billones de pesos. Esta determinación marca el límite de gasto y las proyecciones de inversión pública que regirán la administración central durante dicho ejercicio.
Ver el índiceOcultar el índice
El recorrido legislativo en el Senado y la Cámara
La validación del texto definitivo se produjo después de cumplir con los debates reglamentarios en ambas cámaras legislativas. En primera instancia, el proyecto superó la discusión y votación en la plenaria del Senado de la República, donde los congresistas evaluaron las partidas globales asignadas a las distintas carteras ministeriales y entidades descentralizadas.
Posteriormente, el articulado pasó al examen de la plenaria de la Cámara de Representantes. Con el aval otorgado por esta corporación el martes 20 de octubre de 2026, el poder legislativo cerró el ciclo de aprobación dentro de los plazos constitucionales establecidos para la discusión presupuestal en Colombia, que exige la expedición de la ley antes de la medianoche del 20 de octubre de cada año.
Estructura e importancia del Presupuesto General de la Nación
El Presupuesto General de la Nación es el instrumento de manejo financiero más relevante de la política económica colombiana. Su formulación inicial está a cargo del Ministerio de Hacienda y Crédito Público, en coordinación con el Departamento Nacional de Planeación (DNP). A través de esta ley anual, el Estado estima los ingresos fiscales —provenientes principalmente del recaudo tributario y recursos de capital— y autoriza los gastos máximos permitidos para el año siguiente.
Aunque el reporte legislativo inicial se centra en el monto global de 634,95 billones de pesos, la estructura tradicional del presupuesto colombiano se divide invariablemente en tres grandes rubros que condicionan la ejecución de los recursos públicos:
- Gastos de funcionamiento: recursos destinados a garantizar la operación administrativa de las entidades estatales, incluyendo la nómina pública, las transferencias del Sistema General de Participaciones hacia las regiones y el pago de pensiones.
- Servicio de la deuda pública: partidas reservadas de manera obligatoria para el cumplimiento de los compromisos crediticios internos y externos adquiridos por la Nación, fundamentales para preservar la estabilidad macroeconómica y la calificación crediticia del país.
- Inversión pública: fondos orientados a la ejecución de programas sociales, desarrollo de infraestructura, transición energética, salud y educación, alineados con las metas del Plan Nacional de Desarrollo vigente.
Debates paralelos en la agenda económica nacional
La discusión de las finanzas públicas para la vigencia 2027 no estuvo aislada de otros temas sensibles para la coyuntura económica del país. Durante las jornadas legislativas en las que se definió el monto de los 634,9 billones de pesos, diversas bancadas parlamentarias manifestaron sus posturas sobre la situación energética nacional. En particular, representantes de sectores conservadores expusieron alertas relacionadas con el abastecimiento y una eventual crisis de gas en Colombia, un asunto que incide de forma directa tanto en la inflación de los hogares como en la competitividad industrial y las cuentas fiscales.
Siguientes pasos tras el aval del legislativo
Una vez superado el trámite en el Capitolio Nacional y conciliados los textos en caso de existir discrepancias entre las cámaras, el proyecto de ley del Presupuesto General de la Nación pasa a sanción presidencial. Posteriormente, el Gobierno nacional deberá expedir el decreto de liquidación presupuestal antes de finalizar el año, documento técnico que detalla de manera pormenorizada las apropiaciones asignadas a cada entidad para el inicio de la vigencia fiscal el 1 de enero de 2027.
Para los agentes económicos, analistas financieros y ciudadanos interesados en la gestión de los recursos públicos, el seguimiento a la ejecución de este presupuesto resulta determinante, ya que de su correcta administración depende la estabilidad de las finanzas estatales y el cumplimiento de las reglas fiscales vigentes en el ordenamiento jurídico colombiano.
Todavia no hay comentarios publicados. Se el primero en opinar.